MijnVerantwoordeHypotheek.nl
Mijn Verantwoorde HypotheekJe weet wat je maximaal kunt lenen. Maar wat is verantwoord?
Wat je maximaal aan hypotheek kunt afsluiten, is belangrijk. Nog belangrijker is wat je verantwoord afsluit.
Het maximum zegt hoeveel een geldverstrekker je wil lenen. Het zegt niet hoeveel je na de aankoop elke maand overhoudt. Een huis kost namelijk meer dan de koopsom en je hypotheek. Er komen kosten bij. Eenmalig bij de aankoop, en elke maand daarna.
Met Mijn Verantwoorde Hypotheek van Be Sure First® zet je al die kosten op een rij. Zo weet je niet alleen wat je kúnt lenen, maar ook wat bij jou past.
Mijn Woonzekerheid
- 1Voordat je gaat bezichtigenKoopzekerheidJe risico’s rond je droomwoning op orde, voordat je de woningmarkt betreedt.
- 2Als je wilt biedenMijn
Financiële CheckEen ondertekende brief met je maximale hypotheek voor dít huis. - 3Voor, tijdens en na de aankoopMijn
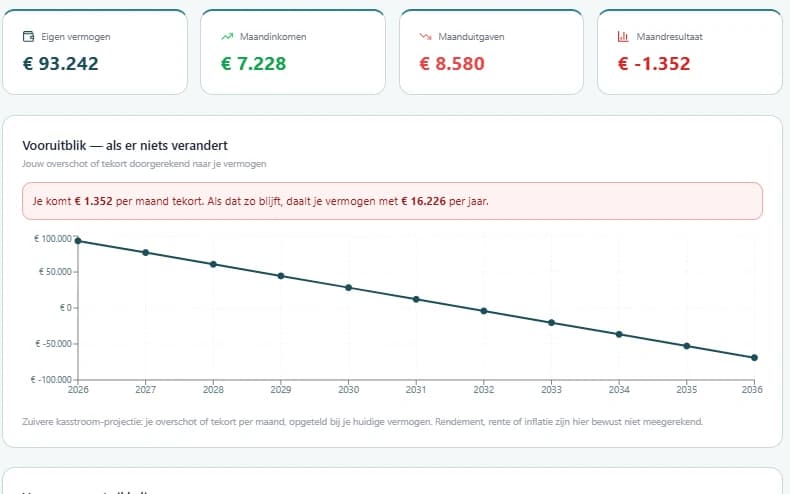
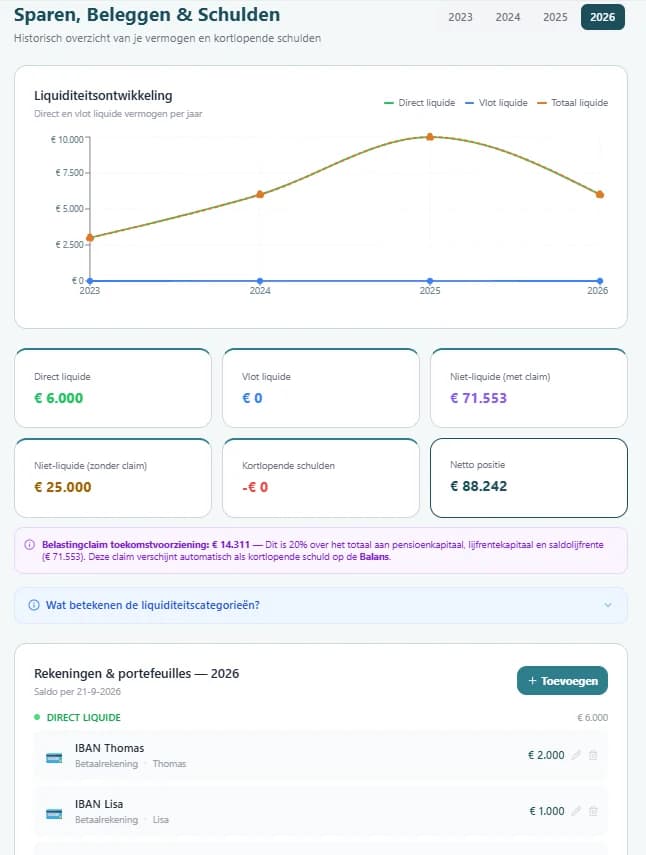
Financiële SituatieInzicht in je hele financiële situatie, met De Vermogensvergelijker®. - 4Als je weet wat je maximaal kunt lenenMijn
Verantwoorde HypotheekNiet alleen wat je maximaal kunt lenen, maar wat verantwoord is, met alle kosten erbij. - 5Als je weet wat je kunt betalenMijn
AankoopstrategieJe maakt je aankoopplan en biedstrategie, zelf of met een aankoopmakelaar of gecertificeerde aankoopbegeleider. - 6Als je koopt, verbouwt of inrichtMijn
WoonpartnersWij brengen je in contact met de vakmensen die je nodig hebt.
Maximaal is niet hetzelfde als verantwoord
Je maximale hypotheek volgt uit de leenregels. Die rekenen met vaste normen, niet met jouw eigen uitgaven.
Jouw leven kan er anders uitzien. Denk aan kinderopvang, een auto, of sparen voor later.
Bied je op je maximum, dan heb je weinig ruimte als er iets tegenvalt. Daarom kijken we met Mijn Financiële Situatie en Mijn Verantwoorde Hypotheek verder dan het maximum.
Welke kosten tellen mee?
Eenmalig, bij de aankoop
- overdrachtsbelasting, als die voor jou geldt
- de notaris: de leveringsakte, de hypotheekakte en de inschrijving bij het Kadaster
- advies- en bemiddelingskosten voor je hypotheek
- taxatie van de woning
- bouwkundige keuring
- Nationale Hypotheek Garantie, als je daarvan gebruikmaakt
- een bankgarantie of garantiestelling voor de waarborgsom
- een aankoopmakelaar of aankoopbegeleider, als je die inschakelt
- de verhuizing
- de inrichting: vloeren, gordijnen, meubels, witgoed
- verbouwen of verduurzamen dat je direct na de aankoop wilt doen
Heb je nu al een eigen woning?
Reken dan ook met:
- dubbele woonlasten, als je oude en je nieuwe huis een tijd naast elkaar lopen
- de kosten van de verkoop van je huidige huis, zoals een verkoopmakelaar
- een eventuele boete als je je huidige hypotheek eerder aflost
Een groot deel van deze kosten betaal je uit eigen geld. Dat geld moet je dus hebben, naast je hypotheek.
Elke maand, na de aankoop
- je hypotheeklasten: rente en aflossing, na eventueel belastingvoordeel
- een reservering voor onderhoud
- gemeentelijke belastingen: onroerendezaakbelasting, rioolheffing en afvalstoffenheffing
- waterschapsbelasting
- opstalverzekering
- inboedelverzekering
- energie en water
- de bijdrage aan de VvE, bij een appartement
- erfpacht, als de grond niet van jou is
- premies voor verzekeringen bij je hypotheek, zoals een overlijdensrisicoverzekering of een woonlastenverzekering
Waar vind je de bedragen?
Voor de meeste kosten bestaat geen vast bedrag. Ze hangen af van de woning, de gemeente en jouw keuzes. Hier vind je ze:
- Overdrachtsbelasting: de website van de Belastingdienst.
- Notaris, taxateur, bouwkundige, aankoopmakelaar, verhuizer: een offerte van die partij.
- Advieskosten: die spreken we met je af in de opdracht tot dienstverlening.
- Nationale Hypotheek Garantie: nhg.nl.
- Gemeentelijke belastingen: de website van de gemeente waar de woning staat.
- Waterschapsbelasting: de website van het waterschap waar de woning onder valt.
- Opstalverzekering: vraag ons om een offerte.
- Inboedelverzekering: vraag ons om een offerte.
- Energie: het energielabel van de woning, en vraag via de makelaar naar het verbruik van de huidige bewoner.
- VvE-bijdrage en onderhoud bij een appartement: de stukken van de VvE, zoals de begroting en het meerjarenonderhoudsplan. Vraag ze op via de makelaar.
- Onderhoud bij een woning zonder VvE: het rapport van de bouwkundige keuring.
- Erfpacht: de erfpachtvoorwaarden. Vraag ze op via de makelaar of de notaris.
Reken het zelf uit
In onze berekening maximale hypotheek zie je niet alleen het maximale bedrag. Je ziet ook de maandelijkse extra kosten die erbij komen.
Naar de berekeningDe uitkomst is een indicatie. Het is geen advies.
Wat je krijgt
- Een overzicht van alle kosten die meetellen, eenmalig en per maand.
- Per kostenpost: waar je het bedrag vindt.
- Een indicatie met onze berekening maximale hypotheek, inclusief de maandelijkse extra kosten.
- Een gesprek met onze adviseur, als je wilt weten wat voor jou verantwoord is.
Zo werkt het
- 1Je leest welke kosten meetellen en waar je de bedragen vindt.
- 2Je maakt een indicatie met onze berekening.
- 3Je plant een gesprek van 15 minuten. We bespreken je situatie en je plannen.
- 4Gaan we samen verder, dan sluiten we een opdracht tot dienstverlening. Dan rekenen we met jouw eigen inkomsten, jouw eigen uitgaven en de kosten van de woning.
- 5Wil je bieden? Met Mijn Financiële Check krijg je een ondertekende brief met je maximale hypotheek voor dat huis. Naar Mijn Financiële Check
Wat kost het?
Het eerste gesprek is gratis.
Het gesprek van 15 minuten kost je niets. Verantwoord lenen hoort bij ons hypotheekadvies. Wat dat advies kost, hoor je vooraf. Je zit nergens aan vast voordat je iets afspreekt.
Goed om te weten
Deze pagina en onze berekening geven een indicatie. Het is geen advies. We kennen jouw situatie dan nog niet.
Wil je weten wat voor jou verantwoord is? Dat loopt via een persoonlijk gesprek met onze adviseur.
Bedragen, tarieven en regels veranderen. Kijk daarom altijd naar de actuele bedragen bij de bron.
Eerst weten wat verantwoord is. Dan pas bieden.
Het gesprek duurt een kwartier en verplicht je tot niets.
Be Sure First® – Mijn Verantwoorde Hypotheek
Mijn Woonzekerheid
Zes stappen naar een zekere woningaankoop
Dit is de logische volgorde. Je mag bij elke stap instappen. Elke dienst is ook los af te nemen.
- 1
Voordat je gaat bezichtigen
Koopzekerheid
Je risico’s rond je droomwoning op orde, voordat je de woningmarkt betreedt.
Naar Koopzekerheid - 2
Als je wilt bieden
Mijn
Financiële Check Een ondertekende brief met je maximale hypotheek voor dít huis.
Naar Mijn Financiële Check - 3
Voor, tijdens en na de aankoop
Mijn
Financiële Situatie Inzicht in je hele financiële situatie, met De Vermogensvergelijker®.
Naar Mijn Financiële Situatie - 4Je bent hier
Als je weet wat je maximaal kunt lenen
Mijn
Verantwoorde Hypotheek Niet alleen wat je maximaal kunt lenen, maar wat verantwoord is, met alle kosten erbij.
Lees verder op deze pagina - 5
Als je weet wat je kunt betalen
Mijn
Aankoopstrategie Je maakt je aankoopplan en biedstrategie, zelf of met een aankoopmakelaar of gecertificeerde aankoopbegeleider.
Naar Mijn Aankoopstrategie - 6
Als je koopt, verbouwt of inricht
Mijn
Woonpartners Wij brengen je in contact met de vakmensen die je nodig hebt.
Naar Mijn Woonpartners
De basis onder de financiële stappen: De Vermogensvergelijker®, de rekenmotor van Be Sure First®.